
NOTE
相对估值法
原始 VNote《相对估值法》,保留原有结构,仅做必要的小幅校正。
这是历史学习笔记,可能存在过时或不完整的理解。
说明:保留原始 VNote 结构与历史观点。涉及产品规则、收益率、政策或具体标的的内容具有时效性;仅对明确错误或已经变化的制度做少量校正,不构成投资建议。
1. 相对估值法是什么
估值方法的一种,通过价格指标(市盈率、市净率、市销率等)将目标公司和其他多个公司进行对比,如果目标公司的价格指标低于对比公司的价格指标,那么目标公司的股价可能会上涨
2. 相对估值法的价格指标
2.1. 市盈率(PE)
2.1.1. 是什么
-
PE=每股价格/每股盈利- 每股价格取最新收盘价
- 每股盈利也叫EPS,有两种取值。
- 按已公布的上年度EPS计算,称为历史市盈率;
- 按市场平均预估,即追踪公司业绩的机构收集多位分析师的预测所得到的预估平均值或中值,称为预估市盈率
-
反映的是当公司的盈利全部发放股利时,投资者需要多少年才能收回本来
公司 股票价格 每股盈利 市盈率 回本时间 A 100 5 20 20年 B 1000 100 10 10年 虽然A公司股票更便宜,但是A的市盈率是20,也就是说假设盈利全部分红的情况下,投资A公司需要20年才能收回成本。而B公司只要10年就能回本 -
市盈率较低表示价格相对当前或历史盈利较低,但不等于必然更有投资价值;还要结合盈利质量、增长、周期和风险。
-
分为静态市盈率、动态市盈率和滚动市盈率
- 静态市盈率PE=公司总市值/去年净利润,数据可能过时
- 动态市盈率=公司总市值/预估的全年净利润,预估的数据可能不准确
- 滚动市盈率PE_TTM=公司总市值/最近12个月的净利润
2.1.2. 适用场景
- 同行业对比
- 公司历史PE对比
- 即PE百分位:当前PE值在选定区间内(最近10年)的百分比排名位置。比如20%分位,表示最近十年内只有20%的时候PE比现在低,说明现在的分值很低,即低估
- 历史分位数可作为比较工具,但 70%/30% 不是普遍有效的高估/低估边界。
- 即PE百分位:当前PE值在选定区间内(最近10年)的百分比排名位置。比如20%分位,表示最近十年内只有20%的时候PE比现在低,说明现在的分值很低,即低估
- 适用于有盈利并且利润增长比较稳定的行业,比如医药,食品饮料等
2.1.3. 使用
2.1.3.1. 市值预测
- 原来的公式两边乘上总股本则
PE=每股价格*总股本/每股盈利*总股本=总市值/净利润,可以得出总市值=净利润*PE,只需要预测每年的净利润和PE,就能得到市值- 净利润的预测可以参考证券分析师
- PE的预测有几种办法
- PEG
- 行业平均市盈率。问题:同一个行业优质公司跟垃圾公司天差地别
- 个股的历史估值。可以分析PE-BAND。问题:不适用于基本面变差的公司
- 计算出预测的总市值后贴现到现在的市值,对比实际的现值,再根据自己要求的收益率来决定是否值得投资
参考如何分析一家企业.md(原 VNote 内部链接,尚未迁移)
2.1.3.2. 戴维斯效应
- 有关市场预期与上市公司价格波动之间的双倍数效应
股价(P)=每股收益(EPS)*市盈率(PE)- 戴维斯双击:当一个公司利润持续增长使得每股收益提高,同时市场给予的估值也提高,股价得到了相乘倍数的上涨。
- 戴维斯双杀:当一个公司业绩下滑时,每股收益减少或下降,市场给予的估值也下降,股价得到相乘倍数的下跌。
2.2. PEG
2.2.1. 是什么
PEG=股票的未来市盈率/每股收益(EPS)的未来增长率预估值(即盈利增长速度)- 股票的未来市盈率:可以用当前PE
- 每股收益(EPS)的未来增长率预估值:取市场平均预估,即追踪公司业绩的机构收集多位分析师的预测所得到的预估平均值或中值
具体计算如下:
PEG=(扣非PE-TTM)/G- 扣非PE-TTM:理杏仁
- G:
{过去四年的扣非净利润增速(4年的数据)+5家券商机构预测净利润增长速度}/5*100- 过去四年的扣非净利润增速(4年的数据):理杏仁
- 5家券商机构预测净利润增长速度:研报或者华泰券商电脑版
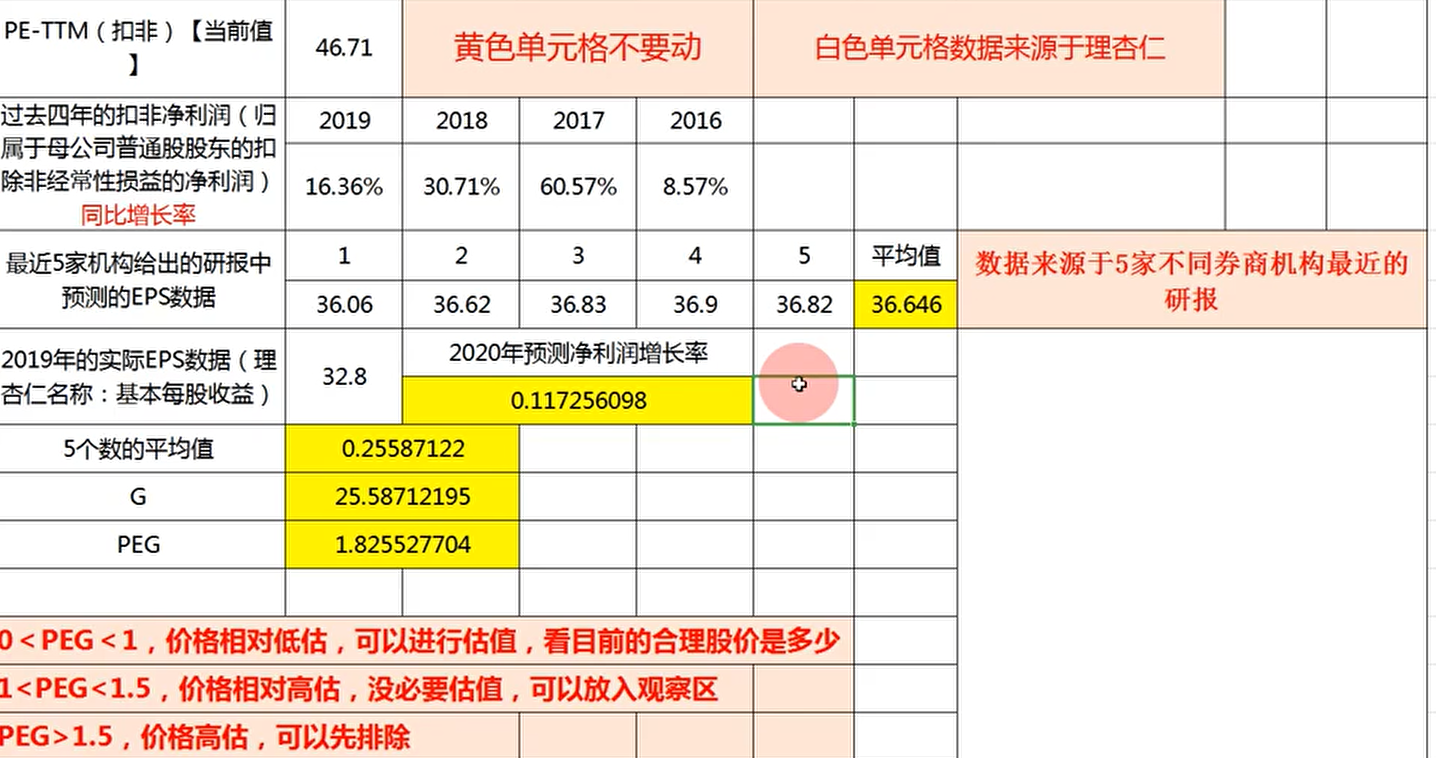
2.2.1.1. PE vs PEG
- 弥补了PE对企业动态成长性估计的不足,有些公司虽然PE比较高,但是增长速度快,这也是值得投资的
2.2.2. 使用
2.2.2.1. 判断PE高估还是低估
- PEG大于1,则这只股票的价值就可能被高估,或市场认为这家公司的业绩成长性会高于市场的预期。比如成长股
- PEG小于1,要么是市场低估了这只股票的价值,要么是市场认为其业绩成长性可能比预期的要差。比如价值股
2.3. 市净率(PB)
2.3.1. 是什么
PB=股票总市值/账面价值账面价值=总资产–无形资产–负债–优先股权益
PB=每股价格/每股净资产- PB 较低只表示价格相对账面净资产较低,不等于风险一定更低;资产质量、盈利能力和行业特征仍需单独判断。
2.3.1.1. PB vs PE
- PE市盈率用于衡量投资者为获得每一元盈利愿意支付多少元股价,较高的PE意味着市场认为该股票有更好的盈利增长潜力
- PB市净率用于衡量投资者为获得每一元净资产愿意支付多少元股价,较低的 PB 表示市场给予每单位账面净资产的价格较低,是否低估还要结合资产质量、ROE、行业和盈利前景。
2.3.2. 适用场景
- 同行业对比
- 公司历史P对比
- 即PB百分位:当前PB值在选定区间内(最近10年)的百分比排名位置。比如20%分位,表示最近十年内只有20%的时候PB比现在低,说明现在的分值很低
- 适用于企业资产大量为实物资产的行业,比如银行、地产等
2.3.3. 使用
2.4. 市销率(PS)
2.4.1. 是什么
PS=每股价格 / 每股销售额- 每一元销售额所对应的市场价值
2.4.1.1. PE vs PS
对于成熟期的企业,通常使用市盈率(PE)来估值,而对于尚未盈利的高成长性企业,则使用市销率(PS)来估值更为可靠
2.4.2. 适用场景
- 对非盈利公司进行估值
- 适用于周期性的行业
2.4.3. 使用
市销率较低不等于投资价值必然更大,还要结合利润率、增长质量、资本强度和行业可比性。
2.5. 市现率
2.5.1. 是什么
市现率=总市值/经营现金流
衡量每股价格是每股经营现金流的多少倍
2.5.2. 使用
市现率越低,通常表示市场价格相对经营现金流较低;是否更有投资价值仍要结合现金流质量、增长和行业特征。
2.6. 股息率
2.6.1. 是什么
股息率=一年的总派息额/当前的股价
股价10元,每年分红0.5元,那么股息率就是0.5/10*100%=5%
2.6.2. 使用
对比无风险收益率,即短期国债收益率 如果连续几年股息率都高于无风险收益率,可作为收入与估值的参考,但仍要结合分红可持续性、成长性和风险。
2.7. 净资产收益率-ROE
会计学.md(原 VNote 内部链接,尚未迁移)