
NOTE
绝对估值法
原始 VNote《绝对估值法》,保留原有结构,仅做必要的小幅校正。
这是历史学习笔记,可能存在过时或不完整的理解。
说明:保留原始 VNote 结构与历史观点。涉及产品规则、收益率、政策或具体标的的内容具有时效性;仅对明确错误或已经变化的制度做少量校正,不构成投资建议。
1. 绝对估值法是什么
- 又叫贴现法
- 买了这家公司后,它未来到底给我带来多少分红或者多少自由现金流
2. 贴现现金流
2.1. 什么是贴现
- 贴现指把未来的钱换算成现在的钱
2.2. 为什么需要贴现
- 资金的时间价值
- 今天的一块钱不等于明天的一块钱,或者说越早得到的钱越值钱
- 原因在于时间给了资金进行额外投资,从而获得额外收益的机会
- 由于资金是具有时间价值的,所以发生在不同时间的钱具有不同的价值,如果想对这些钱进行加、减运算,就需要把它们统一到相同的口径
2.3. 贴现公式
2.3.1. 净现值
- 现值和终值的关系
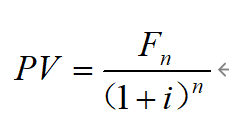
- PV表示现值,Fn表示发生在未来第n期的钱,i表示折现率
- 净现值
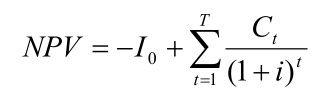
- 其中 I 0 表示初始投资,t 表示时期, i 表示折现率,C t 表示 t 时期的现金流量。
- 这个项目的 NPV 大于 0,就意味着该项目所有未来收益现金流量的价值大于该项目的投资,因此这个项目是可行的。
- 同样的道理,如果一个投资项目的 NPV 小于 0,就表示该项目未来收益现金流量的价值小于其所需的投资,那么这个项目就是不可行的
2.3.2. 永续年金
- 某一年开始一直保持不变或者保持某种稳定增长率的收益现金流叫做永续年金
- 如果企业每一年的收益都完全相等
E/(1+r)+ E/(1+r)2 + E/(1+r)3 + …… = E/r
- 如果企业每一年收益保持稳定增长
E/(1+r)+ E×(1+g)1/(1+r)2 + E×(1+g)2/(1+r)3 + …… = E/(r-g)
3. 绝对估值法有哪些
3.1. 股利贴现模型(DDM:Dividend Discount Model)
- 股票的价格等于未来每年的股利贴现到现值之和
3.1.1. 计算
3.1.2. 特点
- 预测未来无限久的时间的股利根本不现实
- A股大部分公司股利较少,大股东一股独大,普通投资者无法决定股利分配,从而股利贴现模型局限性很大
3.2. 自由现金流贴现模型(DCF:Discounted Cashflow Model)
用自由现金流代替上面公式中的股利
3.2.1. 特点
- 更适合于价值股,因为价值股的净利润更稳定
- 增速低于ROE的是价值股,增速高于ROE的是成长股
- ROE建议15%
- 小修说明:上面的“增速与 ROE 比较”和“ROE 15%”属于原笔记的经验性分类,不是价值股/成长股的通用定义或硬性阈值。
- 缺点
- 预测未来的自由现金流存在困难
- 分母的平均资本成本的计算没有统一标准
3.2.2. 三要素
3.2.2.1. 经营存续期
首先考虑企业能存在多久,即DCF公式中的n可以连续复利的多久
3.2.2.2. 现金流创造能力
其次考虑影响企业未来现金流创造能力,即DCF公式中的未来现金流。 因素有很多,主要包括以下三个方面:
3.2.2.2.1. 投资环节的资本需求
初创需要资金投入,扩张也需要资金投入
3.2.2.2.2. 销售环节中的现金含量
企业赚取的现金,不能躺着,必须流动起来才能利滚利
3.2.2.2.3. 运营环节的资金结构
通过上游供应商购入原材料,又需要将产品或服务销售给下游客户 分析应收账款占总资产比例与应付账款占总资产比例可以判断企业在产业链上下游的话语权强弱
3.2.2.3. 经营周期定位
企业发展的生命周期:
- 初步成长
- 成长中后期
- 成熟衰退期 不同阶段的增长率不同,反映在DCF中,即关于快速发展期和永续经营期分离的思想内涵(但也不是简单切分成两个阶段,并给不同阶段一个平均增长率)
3.2.3. 公司自由现金流贴现模型(FCFF:FCFF-Free cash flow for the firm)
3.2.3.1. 确定贴现率
- 贴现率其实就是投资人要求的回报率,或者说是预期收益;从另一个角度说就是企业用投资人的资金支付的资本成本
- 贴现率由资金的机会成本决定
- 机会成本指选择了某样东西而放弃的其他东西
- 不是沉没成本
- 放弃的东西中价值最高的
- 需要考虑风险。
- 同等的风险水平中投资机会的平均收益率,也叫期望收益率
- 如何衡量风险:从统计学的角度,我们可以用方差或标准差来衡量风险,确切地说就是用一个投资项目未来收益现金流量的标准差衡量投资项目的风险水平
- 风险与收益之间的关系
- 风险的性质:与宏观经济有关的风险,我们说它是由系统性因素导致的,就叫做系统风险;而各个行业自身因素造成的那部分风险与系统性因素无关,就叫做非系统风险
- 非系统化风险可以通过多元化投资解决,而系统风险不能
3.2.3.1.1. 企业整体的收益
-
先估计主营业务(经营活动)创造的价值,再通过上图所示的方法计算普通股权益价值
- 未来收益现金流:主营业务(经营活动)创造的现金流(即自由现金流)
- 贴现率:加权平均资本成本(WACC)
-
企业的资本来自两个方面,一是债权,另一个是股权
-
因此,企业整体的系统风险就是债权和股权系统风险的加权平均,企业整体的期望收益率也就是债权和股权期望收益率的加权平均
-
企业整体的期望收益率称为加权平均资本成本(WACC),它与债权和股权的期望收益率(分别用rD和rE表示)的关系可以表示为
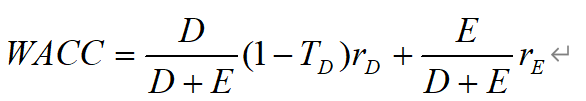
- D——负债总额,E——股东权益总额,TD——公司的所得税率
3.2.3.1.2. 股东的权益
- 贴现率是股东的权益资本成本
- 第一种:使用行业平均的盈利水平
- 第二种:使用CAPM
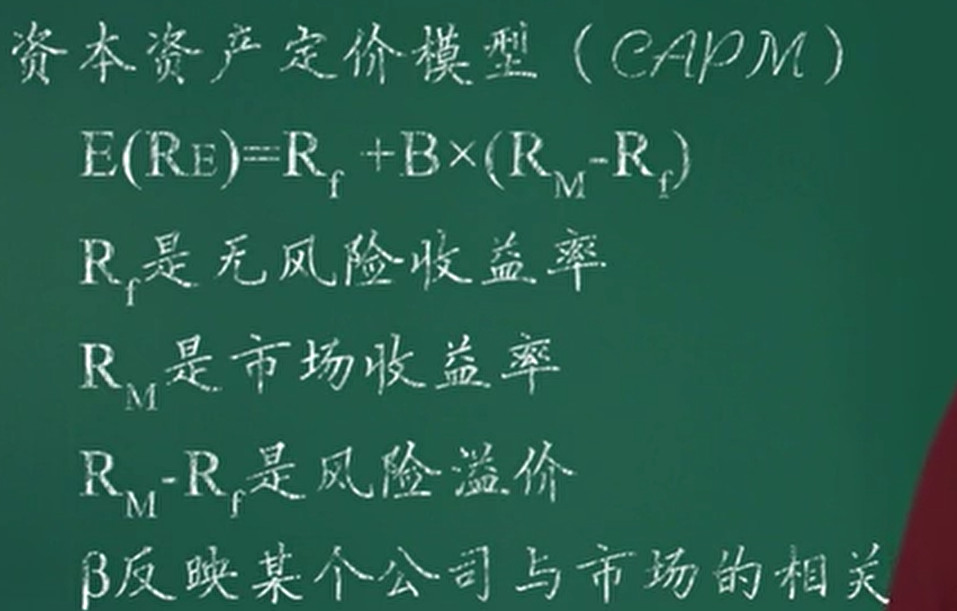
- 经济含义
- 在 CAPM 框架中,更高的期望收益对应更高的系统性风险补偿;这不是“承担风险就一定获得高收益”的保证。
- 个体风险部分不要求回报,只有系统风险需要补偿
3.2.3.2. 预测报表
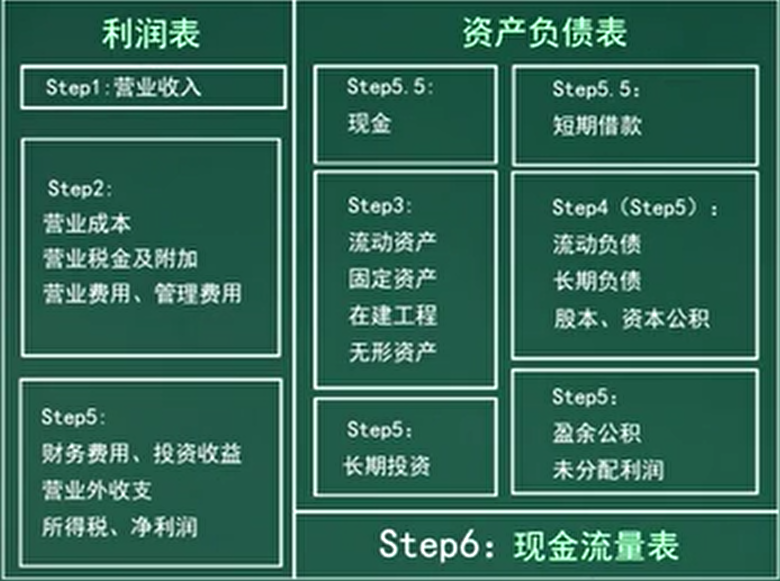
- 经营活动的预测以“营业收入”体现出来
- 1-4
- 投资活动的预测以“长期投资”体现出来
- 5
- 融资活动的预测则通过不同类型融资渠道融资额的比例得到体现
- 6
3.2.3.2.1. 预测营业收入
- 通过历史数据得到大致的预测,比如根据最近3-5年的收入状况考虑自然增长进行预测
3.2.3.2.2. 预测成本、税金和费用
- 根据历史的毛利率和利润率预测出利润表中的“营业成本”、税金和管理费用、营业费用
3.2.3.2.3. 预测经营性资产
- 根据历史数据得到预测的各项经营性资产的周转率,在得到“营业收入”的预测之后,这个周转率实际上就给了我们关于经营性资产项目的预测数据
3.2.3.2.4. 预测负债和股本
- 根据企业历史的资本结构和长、短期负债的比例,结合企业在未来一个会计期间可能获得的融资渠道,估计上述资金需要在负债与股东权益,以及在长、短期负债之间的分配
3.2.3.2.5. 预测投资和利润分配,完成利润表的预测,并调平资产负债表
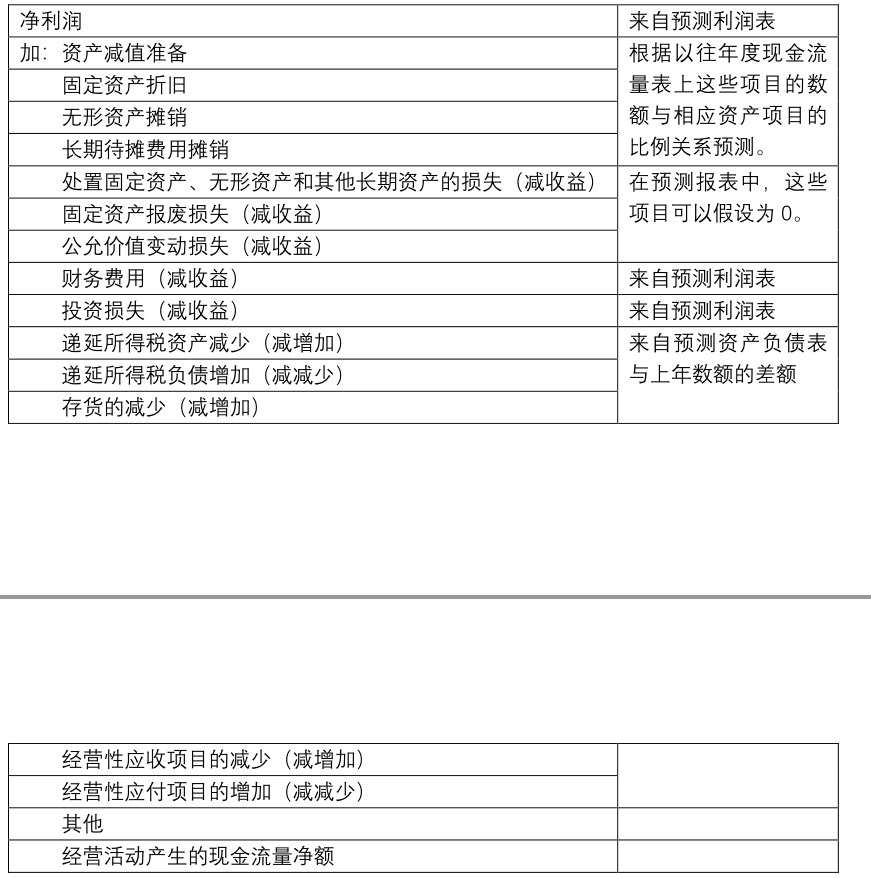
3.2.3.2.6. 预测现金流量表
3.3. 股权自由现金流模型(FCFE:Free Cash Flow to Equity)
FCFE与FCFF两个模型的共同原理就是:你买入的是公司未来自由现金流。
两个模型的区别是:FCFE是直接计算公司股权拥有者(股东)可分配的自由现金流,FCFF模型是先计算公司股东及债权人共同的可分配自由现金流,再剥离计算股东权益。
由于,股东可以“自由支配“通过新债务融资获得的现金,却不能支配需要分配给债权人的现金权益(偿还债务的现金流、利息支出费用部分的现金流)。
因此,FCFE需要在FCFF基础上减去供债权人的权益分配的现金(即利息支出费用等),再加上通过债务变动净增加的筹资现金流。
4. 参考
手把手教你如何对一只股票估值——任何人都能看懂的股票估值方法。 - 知乎 投资基本功二:万字长文,搞懂绝对估值法 - 知乎 DCF三要素的个人解读 - 深鱼财经网